

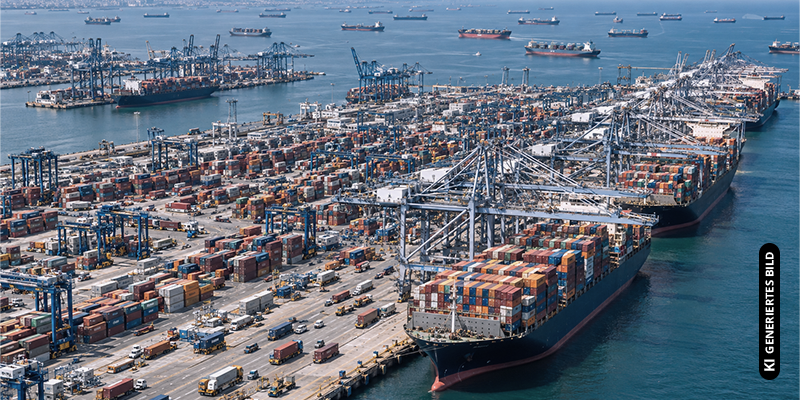
Der globale Congestion Index ist auf ein neues Rekordniveau gestiegen, Frachter warten in Shanghai teils bis zu zwölf Tage auf ihre Abfertigung, der Baltic Dry Index liegt rund 60 Prozent über dem Vorjahresniveau und bei großen Rohöltankern wurden zuletzt zeitweise Frachtraten von mehr als 1 Mio. USD pro Tag aufgerufen. Damit wird deutlich: Der neue Shipping-Boom ist längst nicht mehr nur eine Branchenstory für Reedereien, sondern entwickelt sich zu einem ernstzunehmenden Makrothema.
Wenn die Häfen zum Flaschenhals werden
Der Welthandel lebt davon, dass Waren möglichst schnell und planbar von einem Kontinent zum anderen bewegt werden können. Gerät dieser Ablauf ins Stocken, entstehen Kosten an vielen Stellen gleichzeitig. Genau das lässt sich derzeit wieder beobachten. Der globale Congestion Index, der misst, wie stark die wichtigsten Häfen unter Überlastung und Verzögerungen leiden, ist auf ein Rekordniveau gestiegen. Besonders auffällig ist Shanghai, wo Frachter laut aktueller Ausgabe des Hot Stocks Europe aktuell Wartezeiten von bis zu zwölf Tagen einkalkulieren müssen.
Für die Unternehmen entlang der Lieferkette ist das weit mehr als nur ein logistisches Ärgernis. Ein Schiff, das länger im Hafen liegt, verursacht weiterhin Kosten für Besatzung, Treibstoff, Finanzierung und Versicherungen, während die Ladung später beim Kunden ankommt. Gleichzeitig sinkt die effektive Verfügbarkeit der Flotte, weil dieselben Schiffe für neue Transporte nicht zur Verfügung stehen. Dadurch verknappt sich das Angebot an Transportkapazität, obwohl sich die Zahl der Schiffe auf dem Papier gar nicht verändert hat. Genau dieser Mechanismus erklärt, warum Wartezeiten und Engpässe so schnell auf die Frachtraten durchschlagen.
Höhere Frachtraten wirken wie eine zusätzliche Steuer auf den Welthandel
Wie angespannt die Lage bereits ist, zeigt der Baltic Dry Index. Er misst die Kosten für das Chartern großer Massengutfrachter und liegt derzeit rund 60 Prozent über dem Vorjahresniveau. Das ist relevant, weil auf diesen Schiffen Rohstoffe wie Eisenerz, Kohle, Getreide und andere industrielle Vorprodukte transportiert werden. Steigen die Charterkosten, verteuern sich nicht nur die Transporte selbst, sondern letztlich auch viele Produkte, die auf diesen Rohstoffen aufbauen.
Der Effekt zieht sich durch die gesamte Wertschöpfungskette. Ein Stahlhersteller zahlt mehr für seine Rohstoffe, ein Maschinenbauer wiederum mehr für Stahl, und ein Bauunternehmen muss höhere Materialpreise einkalkulieren. Dazu kommt, dass Unternehmen bei unsicheren Lieferzeiten größere Sicherheitsbestände halten müssen, wodurch zusätzlich Kapital gebunden wird. Höhere Frachtraten wirken deshalb im Ergebnis wie eine zusätzliche Steuer auf den Welthandel – und genau diese Kosten verschwinden nicht einfach, sondern werden entweder von den Margen der Unternehmen absorbiert oder an die Kunden weitergereicht.
Geopolitik verlängert die Wege – und macht Schiffe knapper
Der zweite große Kostentreiber kommt aus der Geopolitik. Wenn bestimmte Seewege nur eingeschränkt befahrbar sind oder aus Sicherheitsgründen gemieden werden, verlängern sich die Routen erheblich. Das bedeutet mehr Treibstoffverbrauch, längere Fahrtzeiten und höhere Personalkosten. Gleichzeitig reduziert sich erneut die effektive Schiffskapazität, weil eine längere Reise bedeutet, dass dasselbe Schiff im gleichen Zeitraum weniger Fahrten absolvieren kann.
Besonders drastisch zeigt sich dieser Effekt derzeit bei Rohöltankern. Auf der Route vom Mittleren Osten nach China wurden für große VLCC-Tanker zeitweise Frachtraten von mehr als 1 Mio. USD pro Tag aufgerufen. Das ist nicht nur eine spektakuläre Zahl für die Branche, sondern auch aus makroökonomischer Sicht interessant. Denn wenn sich der Transport von Öl massiv verteuert, steigt nicht nur der Preis der Logistik, sondern potenziell auch der Endpreis des Rohstoffs selbst. Damit entsteht ein direkter Inflationskanal.
Shipping wird wieder zu einem makroökonomischen Faktor
Genau hier wird das Thema für Anleger besonders spannend. In den vergangenen Jahren konzentrierte sich die Inflationsdebatte stark auf Löhne, Energiepreise, Mieten und Dienstleistungen. Die globale Logistik geriet dagegen phasenweise aus dem Fokus. Doch Transportkosten können einen erheblichen Einfluss auf die Preisentwicklung haben, vor allem dann, wenn mehrere Engpässe gleichzeitig auftreten.
Überlastete Häfen führen zu Verzögerungen, längere Routen reduzieren die verfügbare Kapazität und geopolitische Risiken erhöhen die Versicherungs- und Betriebskosten. Wenn diese Faktoren zusammenkommen, verteuert sich der gesamte Transportprozess. Unternehmen reagieren darauf oft mit höheren Lagerbeständen, längeren Lieferverträgen und zusätzlichen Sicherheitsmargen. All das erhöht die Kostenstruktur. Und je breiter sich diese Belastungen durch die Wirtschaft ziehen, desto größer wird das Risiko, dass ein Teil davon am Ende in den Verbraucherpreisen landet.
Für Notenbanken ist das besonders unangenehm, weil solche Angebotsschocks kaum mit klassischen Zinsinstrumenten zu lösen sind. Eine Zentralbank kann keinen Hafen entlasten, keine Seeroute verkürzen und keine zusätzliche Tankerflotte schaffen. Wenn die Inflation stärker von Lieferketten und Transportkosten getrieben wird, wird die geldpolitische Reaktion schwieriger: Zu hohe Zinsen belasten die Konjunktur, während zu niedrige Zinsen den Preisauftrieb nicht ausreichend bremsen könnten.
Für Reedereien ist derselbe Effekt ein Gewinnhebel
Was für Industrieunternehmen und Verbraucher problematisch ist, kann für Reedereien ausgesprochen attraktiv sein. Wenn die Nachfrage nach Transportkapazität hoch bleibt und die effektive Flotte durch längere Routen und Wartezeiten verknappt wird, steigt die Preissetzungsmacht der Anbieter. Höhere Charterraten bedeuten mehr Umsatz pro Schiff, und wenn Verträge auf höherem Niveau neu abgeschlossen werden, verbessert sich zudem die Ertragssichtbarkeit.
Die aktuelle Ausgabe des Hot Stocks Europe verweist darauf, dass Europa in diesem Markt ungewöhnlich stark positioniert ist. Unter den größten Containerreedereien der Welt dominieren europäische Anbieter: MSC liegt vor Maersk und CMA CGM, und unter den Top 5 befindet sich mit Cosco nur ein nicht-europäischer Konzern vor Hapag-Lloyd. Das macht die Shipping-Story aus europäischer Sicht besonders interessant. Der Kontinent leidet zwar unter steigenden Transportkosten, gleichzeitig sitzt ein erheblicher Teil der globalen Wertschöpfung im Schifffahrtssektor selbst in Europa.
Der Boom ist stark, aber nicht risikolos
Trotz der aktuell ausgesprochen günstigen Ausgangslage für Reedereien bleibt Shipping ein zyklischer Markt. Die hohen Frachtraten müssen nicht dauerhaft auf diesem Niveau bleiben. Sollten geopolitische Spannungen nachlassen, könnten Routen wieder kürzer werden. Wenn Häfen ihre Rückstaus abbauen, normalisieren sich Wartezeiten. Und wenn in den kommenden Jahren zu viele neue Schiffe ausgeliefert werden, kann das zusätzliche Angebot den Markt ebenfalls entspannen.
Kurzfristig spricht allerdings einiges dafür, dass die Situation angespannt bleibt. Neue Schiffskapazitäten entstehen nicht über Nacht, Werften sind ausgelastet und große Neubauten benötigen Zeit. Wenn gleichzeitig die Nachfrage robust bleibt und geopolitische Umwege weiter bestehen, kann sich die Knappheit länger halten, als viele Marktteilnehmer derzeit erwarten.
Fazit: Shipping ist wieder mehr als nur eine Branchenstory
Der Rekordstand beim Congestion Index, Wartezeiten von bis zu zwölf Tagen in Shanghai, ein Baltic Dry Index rund 60 Prozent über dem Vorjahr und VLCC-Frachtraten von zeitweise mehr als 1 Mio. USD pro Tag zeigen sehr deutlich, wie angespannt die globalen Transportmärkte derzeit sind. Für die Reedereien ist das ein Gewinnhebel, für viele andere Unternehmen dagegen ein zusätzlicher Kostenfaktor – und damit potenziell ein Inflationsrisiko.
Gerade diese Wechselwirkung macht Shipping derzeit so spannend. Es geht längst nicht mehr nur darum, ob eine Reederei höhere Charterraten durchsetzen kann. Entscheidend ist, wie stark die höheren Transportkosten in Rohstoffpreise, Unternehmensmargen und letztlich in die Inflation hineinwirken. Wer solche Zusammenhänge früh erkennt, versteht oft schneller, warum sich einzelne Branchen an der Börse unterschiedlich entwickeln.
Stand: Ausgabe 20 von 24 (2026)
Wer diese internationalen Marktmechanismen und ihre Auswirkungen auf europäische Aktien regelmäßig einordnen möchte, findet genau solche Themen im Hot Stocks Europe. Den Börsenbrief können Sie aktuell 4 Wochen kostenlos testen.
Disclaimer und Interessenskonflikte
Bei diesem Text handelt es sich um einen Artikel für Börseninformationsdienste der B-Inside International Media GmbH. Die in Auszügen oder vollständig dargestellten Analysen sind somit keinesfalls als Kaufempfehlung zu verstehen. Indirekte sowie direkte Regressinanspruchnahme und Gewährleistung muss trotz akkuratem Research und der Sorgfaltspflicht verbundener Prognostik kategorisch ausgeschlossen werden. Insbesondere gilt dies für Leser, die unsere Investmentanalysen in eigene Anlagedispositionen umsetzen. So stellen weder unsere Musterdepots noch unsere Einzelanalysen zu bestimmten Wertpapieren einen Aufruf zur individuellen oder allgemeinen Nachbildung, auch nicht stillschweigend, dar. Handelsanregungen oder Empfehlungen in diesem Newsletter stellen keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder derivativen Finanzprodukten dar. Eine Haftung für mittelbare und unmittelbare Folgen der veröffentlichten Inhalte ist somit ausgeschlossen. Die Redaktion bezieht Informationen aus Quellen, die sie als vertrauenswürdig erachtet. Eine Gewähr hinsichtlich Qualität und Wahrheitsgehalt dieser Informationen muss dennoch ausgeschlossen werden. Dieser Newsletter darf keinesfalls als persönliche oder auch allgemeine Beratung aufgefasst werden, auch nicht stillschweigend, da wir mittels veröffentlichter Inhalte lediglich unsere subjektive Meinung reflektieren.
Der Verlag selbst, seine Mitarbeiter und/oder nahestehende Dritte können Positionen in den analysierten und an dieser Stelle vorgestellten Anlagen eingegangen sein. Es werden ausschließlich Long-Positionen eingegangen. Sind solche Eigenpositionen eingegangen worden, so profitiert der Verlag oder nahestehende Dritte von allfälligen Kurssteigerungen in diesen Titeln. Diese Positionen können jederzeit – also vor, während und nach der Veröffentlichung von Analysen – ohne vorherige Bekanntgabe verkauft werden, was unter Umständen einen belastenden Effekt für die Kursentwicklung bedeutet. Die vorgenannten Personen beabsichtigen, die eingegangenen Positionen bei steigenden Kursen glattzustellen. Das gilt auch, wenn die positive Kursentwicklung auf eine durch die Empfehlung hervorgerufene Nachfrage zurückzuführen ist. Bei allen Kurszielen, die in den veröffentlichten Aktienanalysen genannt werden, handelt es sich lediglich um Einzelmeinungen des Analysten, sodass Positionsglattstellungen von Eigenpositionen jederzeit auch vor Erreichen dieser Kursziele erfolgen können. Darüber hinaus gibt es eine Reihe weiterer Interessenkonflikte, die bei der B-Inside International Media GmbH im Zusammenhang mit der Erstellung und Veröffentlichung von Finanzanalysen auftreten können und die hiermit offengelegt werden:
- Die Finanzanalyse ist im Auftrag des analysierten Unternehmens entgeltlich erstellt worden.
- Die Finanzanalyse wurde dem analysierten Unternehmen vor Veröffentlichung vorgelegt und hinsichtlich berechtigter Einwände geändert.
- Die B-Inside International Media GmbH und/oder ein verbundenes Unternehmen halten Longpositionen an dem analysierten Unternehmen.
- Der Ersteller der Analyse und/oder an der Erstellung mitwirkende Personen/Unternehmen halten Longpositionen an dem analysierten Unternehmen.
- Die B-Inside International Media GmbH führt Aktien des analysierten Unternehmens in einem Echtgelddepot im Rahmen der BI Investmentclubs.
- Die B-Inside International Media GmbH und/oder nahestehende Personen sind am Platzierungserfolg dieser Wertpapiere beteiligt.
- Die Empfehlung erfolgt nach unserer Erkenntnis im Rahmen einer IR-/PR-Kampagne unter Einbeziehung weiterer Börseninformationsmedien
Verlag, Autor oder nahestehende Dritte halten Positionen in folgenden in diesem Brief genannten Aktien: –. Die Analysen folgender in dieser Veröffentlichung genannten Gesellschaften sind entgeltlich erstellt worden: –. Auf die damit verbundenen möglichen Interessenskonflikte wird ausdrücklich hingewiesen.
Leser, die aufgrund der von Börse Inside veröffentlichten Inhalte
Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf
eigene Gefahr. Die in diesem Artikel oder anderweitig damit im Zusammenhang
stehenden Informationen begründen somit keinerlei Haftungsobligo. Im Hinblick auf
Geschäfte mit Optionsscheinen weisen wir auf die besonders hohen Risiken hin. Der
Handel mit Optionsscheinen ist ein Börsentermingeschäft. Den erheblichen Chancen
stehen entsprechende Risiken bis hin zum Totalverlust gegenüber. Nur wer gem. § 53
Abs. 2 BörsenG die bei Banken und Sparkassen ausliegende Broschüre
„Basisinformationen über Börsentermingeschäfte“ und das Formular „Verlustrisiken bei
Börsentermingeschäften“ gelesen und verstanden hat, darf am Handel mit
Optionsscheinen teilnehmen. Dieser Newsletter erfüllt diese Aufklärungsfunktion
nicht. Wer aufgrund der Handelsanregungen in diesem Newsletter
Optionsscheingeschäfte tätigt, erklärt damit ausdrücklich, über die geforderte
Börsentermingeschäftsfähigkeit zu verfügen und sich somit aller Risiken bewusst zu
sein.
Ausdrücklich weisen wir auf die im Wertpapiergeschäft immer vorhandenen
erheblichen Risiken hin. Aktieninvestitionen sowie Optionsscheingeschäfte, der
Handel mit derivativen Finanzprodukten als auch Anlagen in Investmentfonds
beinhalten das Risiko enormer Wertverluste. Insbesondere gilt dies auch im
Zusammenhang mit dem börslichen und vorbörslichen Handel von Neuemissionen, bei
Auslandsaktien oder an ausländischen Börsen notierten Werten und bei Anlagen in
nicht börsennotierte Unternehmen, wie dies bei Venture Capital-Anlagen der Fall ist.
Ein Totalverlust des eingesetzten Kapitals kann dabei keineswegs ausgeschlossen
werden. Eigenverantwortliche Anlageentscheidungen im Wertpapiergeschäft darf der
Anleger nur bei eingehender Kenntnis der Materie in Erwägung ziehen, in jedem Falle
aber ist die Inanspruchnahme einer persönlichen Beratung der Haus- und/oder
Depotbank unbedingt zu empfehlen.
In diesem Artikel befinden sich u.a. im Rahmen von
Werbeanzeigen gelegentlich Hyperlinks zu anderen Seiten im Internet. Für alle diese
Links gilt: Die B-Inside International Media GmbH erklärt als Betreiberin dieses
Blogs ausdrücklich, keinerlei Einfluss auf die Gestaltung und die Inhalte der
verlinkten Seiten zu haben. Daher distanziert sich die B-Inside International Media
GmbH hiermit ausdrücklich von den Inhalten aller verlinkten Seiten und macht sich
deren Inhalte ausdrücklich nicht zu eigen. Diese Erklärung gilt für alle in den
Seiten vorhandenen Hyperlinks, ob angezeigt oder verborgen, und für alle Inhalte der
Seiten, zu denen diese Hyperlinks führen.
Die Erstellung von Studien,
Researchberichten und sämtlichen anderen Publikationen der B-Inside International
Media GmbH erfolgt unter Berücksichtigung des deutschen Rechts. In anderen
Rechtsordnungen kann die Verteilung durch Gesetz beschränkt sein und Personen, in
deren Besitz diese Studie gelangt, sollten sich über etwaige Beschränkungen
informieren und diese einhalten. Vor diesem Hintergrund distanziert sich die
B-Inside International Media GmbH, insbesondere von jeder Verbreitung in den USA und
Großbritannien. Hier dürfen die Publikationen ausschließlich institutionellen
Investoren bzw. Market Professionals zugänglich gemacht werden. Die
Veröffentlichungen sind nicht für Privatkunden bestimmt. Eine Verteilung an
Privatinvestoren bzw. Privatkunden ist nicht beabsichtigt und wird auch nicht mit
Wissen des Verlages vorgenommen.