

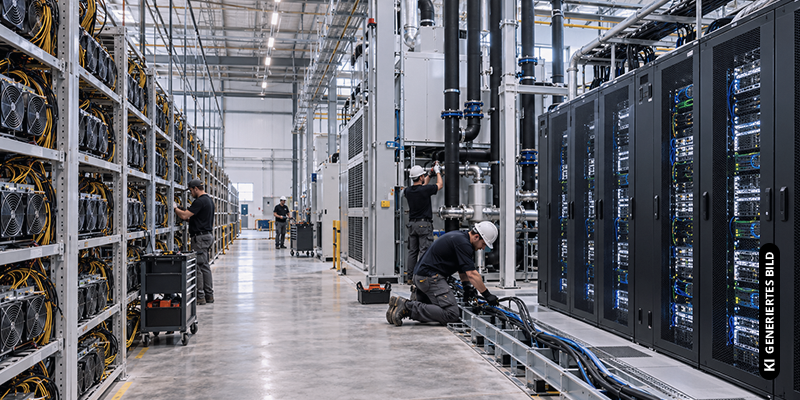
Aus Mining-Infrastruktur wird ein neues Asset
Bitcoin-Miner besitzen etwas, das im KI-Boom besonders knapp und wertvoll geworden ist: Stromanschlüsse. Grundstücke. Netzanbindung. Kühlung. Rechenzentrumsflächen. Und vor allem die Fähigkeit, große Mengen elektrischer Leistung zuverlässig in Rechenkapazität umzuwandeln.
Genau deshalb verändert sich die Wahrnehmung des Sektors. Eine Mining-Anlage war früher vor allem danach zu bewerten, wie effizient sie Bitcoins erzeugen konnte. Heute stellt sich zusätzlich die Frage: Was ist dieselbe Infrastruktur wert, wenn sie für KI und High Performance Computing eingesetzt werden kann? Diese Verschiebung ist der Kern einer möglichen Neubewertung des gesamten Sektors.
Der Engpass ist nicht nur der Chip
Beim KI-Boom richten sich viele Blicke auf GPUs, Speicherchips und Server. Doch diese Hardware braucht einen Ort. Und dieser Ort braucht Energie. Genau hier liegt einer der größten Engpässe beim Ausbau von KI-Rechenzentren. Große Rechenzentren lassen sich nicht einfach irgendwo errichten. Sie benötigen verfügbare Netzkapazitäten, leistungsfähige Transformatoren, Kühlung, Grundstücke und Genehmigungen. All das kann Jahre dauern. Bitcoin-Miner haben einen Teil dieser Vorarbeit bereits erledigt. Viele Standorte verfügen schon über hohe elektrische Anschlussleistungen und bestehende Rechenzentrumsinfrastruktur. Das macht sie plötzlich interessant für einen völlig anderen Kundenkreis.
Mining wird vom Endprodukt zur Infrastruktur
Das ist ein fundamentaler Wandel. Im klassischen Mining-Modell produziert das Unternehmen selbst Bitcoins. Die Einnahmen hängen damit stark vom Bitcoin-Preis, der Netzwerk-Schwierigkeit und den Stromkosten ab. Beim KI- oder HPC-Modell könnte dagegen ein anderer Mechanismus entstehen: Rechenkapazität wird langfristig vermietet. Der Kunde bezahlt für Strom, Fläche, Kühlung und Infrastruktur. Der Betreiber wird damit zunehmend zum Vermieter digitaler Infrastruktur. Genau deshalb lässt sich das neue Geschäftsmodell eher mit digitalen Immobilien als mit klassischem Mining vergleichen. Und dieser Unterschied ist für die Bewertung enorm.
Langfristige Mietverträge können die Ertragsqualität verändern
Bitcoin-Erlöse sind volatil. Ein mehrjähriger Rechenzentrumsvertrag ist es deutlich weniger. Die aktuelle Ausgabe des Hot Stocks Investor zeigt, dass genau solche langfristigen Verträge zum zentralen Bewertungshebel werden könnten. Einzelne Betreiber bauen ihre Kapazitäten bereits massiv aus und richten ihre Portfolios stärker auf KI- und HPC-Nutzung aus.
Ein langfristiger Mietvertrag schafft Sichtbarkeit. Unternehmen wissen, welche Kapazität vermietet ist. Zu welchem Preis. Für welchen Zeitraum. Und mit welcher Auslastung. Aus einem stark marktpreisabhängigen Geschäftsmodell kann dadurch ein planbareres Infrastrukturgeschäft werden.
Genau hier könnte das Re-Rating entstehen
An der Börse werden unterschiedliche Geschäftsmodelle sehr unterschiedlich bewertet. Ein zyklischer Rohstoff- oder Mining-Betrieb erhält meist niedrigere Multiplikatoren. Ein Rechenzentrumsbetreiber mit mehrjährigen Verträgen, hoher Auslastung und wiederkehrenden Einnahmen kann dagegen deutlich höher bewertet werden. Genau deshalb könnte der Übergang zu KI/HPC so wichtig sein. Es geht nicht nur um einen zusätzlichen Umsatzstrom. Es geht um die Frage, welche Art von Unternehmen der Kapitalmarkt künftig überhaupt sieht. Bleibt es ein Bitcoin-Miner? Oder wird daraus zunehmend ein Betreiber kritischer digitaler Infrastruktur?
Stromkapazität wird zum strategischen Vermögenswert
Die eigentliche Knappheit im KI-Boom ist zunehmend elektrische Leistung. Neue Rechenzentren benötigen enorme Mengen Strom. Und dieser Bedarf wächst mit jedem neuen KI-Modell, jeder zusätzlichen Inferenz-Anwendung und jedem neuen Cloud-Angebot. Bestehende Mining-Standorte können deshalb einen entscheidenden Vorteil haben: Sie verfügen oft bereits über Anschlusskapazitäten, die neue Projekte erst mühsam aufbauen müssten. Damit wird ein Faktor wertvoll, der im klassischen Mining lange nur als Kostenposition gesehen wurde. Der Stromanschluss selbst wird zum Asset.
Nicht jede Mining-Anlage eignet sich für KI
Allerdings darf man die Transformation nicht überschätzen. Eine Bitcoin-Mining-Anlage lässt sich nicht automatisch in ein KI-Rechenzentrum umwandeln. Die technischen Anforderungen unterscheiden sich erheblich. KI-Server benötigen andere Kühlung. Andere Redundanz. Andere Netzwerkqualität. Andere Sicherheitsstandards. Und meist eine wesentlich höhere Betriebsstabilität. Auch die Anforderungen institutioneller Kunden sind deutlich höher als beim reinen Mining. Damit entscheidet nicht allein die verfügbare Strommenge. Entscheidend ist, ob ein Standort tatsächlich zu einem hochwertigen Rechenzentrum ausgebaut werden kann.
Der Umbau kostet Kapital
Hinzu kommt: Die Transformation ist teuer. Neue Gebäude. Flüssigkeitskühlung. Netzwerkarchitektur. Notstromversorgung. Sicherheits- und Zertifizierungssysteme. All das kostet Geld.
Deshalb ist die Bilanzqualität entscheidend. Unternehmen mit viel Stromkapazität, aber wenig Kapital könnten Schwierigkeiten haben, ihre Standorte vollständig umzurüsten. Das bedeutet: Die Story ist strukturell spannend, aber keineswegs automatisch erfolgreich.
Der entscheidende Beweis sind die Verträge
Für Anleger dürfte deshalb künftig eine Kennzahl besonders wichtig werden: Wie viel der geplanten KI-/HPC-Kapazität ist tatsächlich vermietet? Die aktuelle Ausgabe macht deutlich, dass genau hier ein Bewertungsunterschied entstehen kann. Betreiber ohne langfristige Mietverträge werden weiterhin deutlich skeptischer bewertet als Wettbewerber, die ihre Rechenleistung bereits langfristig monetarisieren.
Das ist logisch. Ein Rechenzentrum ohne Mieter ist zunächst nur Infrastruktur. Der Mietvertrag macht daraus einen Cashflow.
Das Geschäftsmodell nähert sich digitalen Immobilien an
Je stärker sich der Sektor entwickelt, desto ähnlicher könnte er klassischen Immobilienmodellen werden. Ein Standort besitzt eine bestimmte Kapazität. Diese Kapazität wird ausgebaut. Anschließend wird sie langfristig an große Kunden vermietet. Der Wert hängt dann von Faktoren ab wie: Auslastung, Vertragslaufzeit, Bonität der Mieter, Stromkosten, Netzverfügbarkeit und Ausbaupotenzial.
Das sind im Kern ähnliche Fragen wie bei Büro-, Logistik- oder Industrieimmobilien. Nur dass hier keine Quadratmeter vermietet werden. Sondern Megawatt.
Bitcoin bleibt trotzdem relevant
Die Transformation bedeutet nicht, dass Mining verschwindet. Im Gegenteil. Für viele Betreiber bleibt Bitcoin weiterhin das Kerngeschäft. Gerade bei hohen Krypto-Preisen kann Mining äußerst profitabel sein. Der Unterschied ist: Das Unternehmen besitzt nun eine zweite Option. Wenn KI-Rechenkapazität höhere und stabilere Renditen verspricht, kann ein Teil der Infrastruktur entsprechend umgewidmet werden. Damit entsteht strategische Flexibilität. Und Flexibilität besitzt einen Wert.
Zwei Märkte treffen auf dieselbe Infrastruktur
Genau darin liegt die Besonderheit der Story. Auf der einen Seite steht Bitcoin. Auf der anderen KI. Beide benötigen enorme Rechenleistung. Beide benötigen Strom. Beide benötigen Rechenzentren. Und beide konkurrieren teilweise um dieselben physischen Ressourcen. Damit treffen zwei der kapitalintensivsten digitalen Megatrends aufeinander. Für Betreiber vorhandener Infrastruktur kann das sehr attraktiv sein. Denn sie besitzen bereits das, was beide Märkte brauchen.
Die Knappheit an Rechenzentren beschleunigt den Wandel
Der Ausbau klassischer Rechenzentren stößt vielerorts auf Grenzen. Stromnetze sind ausgelastet. Genehmigungen dauern. Transformatoren haben lange Lieferzeiten. Geeignete Grundstücke sind knapp. Das erhöht den Wert bereits bestehender Standorte.
Ein ehemaliger Bitcoin-Mining-Campus kann deshalb strategisch interessanter werden, wenn er technisch auf KI-Nutzung umgerüstet werden kann. Die Zeitersparnis allein kann erheblich sein.
Bewertungsunterschiede können groß bleiben
Die Ausgabe zeigt, dass Marktteilnehmer bereits deutliche Bewertungsunterschiede zwischen reinen Mining-Assets und KI-/HPC-fähigen Rechenzentrumsportfolios machen. In einem Beispiel liegt die Bewertung pro Megawatt deutlich unter jener vergleichbarer Rechenzentrumsbetreiber.
Genau daraus entsteht die Re-Rating-These. Wenn dieselbe Infrastruktur künftig höhere und planbarere Erlöse generieren kann, könnte der Markt bereit sein, dafür einen höheren Multiplikator zu zahlen. Aber nur dann, wenn die operative Transformation tatsächlich gelingt.
Entscheidend ist die Monetarisierung
Damit verschiebt sich der Blick der Anleger.
Früher zählte:
- Wie hoch ist die Hash-Rate?
- Wie günstig ist der Strom?
- Wie viele Bitcoins werden produziert?
Künftig könnten zusätzlich andere Kennzahlen wichtig werden:
- Wie viele Megawatt sind KI-fähig?
- Wie viele davon sind vermietet?
- Wie lang laufen die Verträge?
- Wie hoch ist der Umsatz pro Megawatt?
- Wie viel Kapital kostet der Ausbau?
Das ist eine völlig andere Bewertungslogik.
Ein ganzer Sektor erfindet sich neu
Genau deshalb ist diese Entwicklung so spannend. Bitcoin-Miner versuchen nicht einfach, ein neues Produkt zu verkaufen. Sie verändern die wirtschaftliche Nutzung ihrer gesamten Infrastruktur. Aus Mining-Standorten werden Rechenzentren.
Aus Stromverträgen werden strategische Assets. Aus kurzfristig schwankenden Krypto-Erlösen können langfristige Mietzahlungen entstehen. Und aus einem zyklischen Geschäftsmodell könnte zunehmend ein digitales Infrastrukturmodell werden. Wenn diese Transformation gelingt, könnte der wichtigste Vermögenswert eines Bitcoin-Miners künftig nicht mehr der Bitcoin-Bestand sein – sondern der Zugang zu Strom und Rechenkapazität.
Stand: Ausgabe 19 von 24 (2026)
Wenn Sie solche strukturellen Technologieverschiebungen und neue Geschäftsmodelle frühzeitig verfolgen möchten: Testen Sie den Hot Stocks Investor jetzt 4 Wochen kostenlos – mit fokussierten Analysen, klaren Triggern und strukturierten Entscheidungsgrundlagen.
Disclaimer und Interessenskonflikte
Bei diesem Text handelt es sich um einen Artikel für Börseninformationsdienste der B-Inside International Media GmbH. Die in Auszügen oder vollständig dargestellten Analysen sind somit keinesfalls als Kaufempfehlung zu verstehen. Indirekte sowie direkte Regressinanspruchnahme und Gewährleistung muss trotz akkuratem Research und der Sorgfaltspflicht verbundener Prognostik kategorisch ausgeschlossen werden. Insbesondere gilt dies für Leser, die unsere Investmentanalysen in eigene Anlagedispositionen umsetzen. So stellen weder unsere Musterdepots noch unsere Einzelanalysen zu bestimmten Wertpapieren einen Aufruf zur individuellen oder allgemeinen Nachbildung, auch nicht stillschweigend, dar. Handelsanregungen oder Empfehlungen in diesem Newsletter stellen keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder derivativen Finanzprodukten dar. Eine Haftung für mittelbare und unmittelbare Folgen der veröffentlichten Inhalte ist somit ausgeschlossen. Die Redaktion bezieht Informationen aus Quellen, die sie als vertrauenswürdig erachtet. Eine Gewähr hinsichtlich Qualität und Wahrheitsgehalt dieser Informationen muss dennoch ausgeschlossen werden. Dieser Newsletter darf keinesfalls als persönliche oder auch allgemeine Beratung aufgefasst werden, auch nicht stillschweigend, da wir mittels veröffentlichter Inhalte lediglich unsere subjektive Meinung reflektieren.
Der Verlag selbst, seine Mitarbeiter und/oder nahestehende Dritte können Positionen in den analysierten und an dieser Stelle vorgestellten Anlagen eingegangen sein. Es werden ausschließlich Long-Positionen eingegangen. Sind solche Eigenpositionen eingegangen worden, so profitiert der Verlag oder nahestehende Dritte von allfälligen Kurssteigerungen in diesen Titeln. Diese Positionen können jederzeit – also vor, während und nach der Veröffentlichung von Analysen – ohne vorherige Bekanntgabe verkauft werden, was unter Umständen einen belastenden Effekt für die Kursentwicklung bedeutet. Die vorgenannten Personen beabsichtigen, die eingegangenen Positionen bei steigenden Kursen glattzustellen. Das gilt auch, wenn die positive Kursentwicklung auf eine durch die Empfehlung hervorgerufene Nachfrage zurückzuführen ist. Bei allen Kurszielen, die in den veröffentlichten Aktienanalysen genannt werden, handelt es sich lediglich um Einzelmeinungen des Analysten, sodass Positionsglattstellungen von Eigenpositionen jederzeit auch vor Erreichen dieser Kursziele erfolgen können. Darüber hinaus gibt es eine Reihe weiterer Interessenkonflikte, die bei der B-Inside International Media GmbH im Zusammenhang mit der Erstellung und Veröffentlichung von Finanzanalysen auftreten können und die hiermit offengelegt werden:
- Die Finanzanalyse ist im Auftrag des analysierten Unternehmens entgeltlich erstellt worden.
- Die Finanzanalyse wurde dem analysierten Unternehmen vor Veröffentlichung vorgelegt und hinsichtlich berechtigter Einwände geändert.
- Die B-Inside International Media GmbH und/oder ein verbundenes Unternehmen halten Longpositionen an dem analysierten Unternehmen.
- Der Ersteller der Analyse und/oder an der Erstellung mitwirkende Personen/Unternehmen halten Longpositionen an dem analysierten Unternehmen.
- Die B-Inside International Media GmbH führt Aktien des analysierten Unternehmens in einem Echtgelddepot im Rahmen der BI Investmentclubs.
- Die B-Inside International Media GmbH und/oder nahestehende Personen sind am Platzierungserfolg dieser Wertpapiere beteiligt.
- Die Empfehlung erfolgt nach unserer Erkenntnis im Rahmen einer IR-/PR-Kampagne unter Einbeziehung weiterer Börseninformationsmedien
Verlag, Autor oder nahestehende Dritte halten Positionen in folgenden in diesem Brief genannten Aktien: –. Die Analysen folgender in dieser Veröffentlichung genannten Gesellschaften sind entgeltlich erstellt worden: –. Auf die damit verbundenen möglichen Interessenskonflikte wird ausdrücklich hingewiesen.
Leser, die aufgrund der von Börse Inside veröffentlichten Inhalte
Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf
eigene Gefahr. Die in diesem Artikel oder anderweitig damit im Zusammenhang
stehenden Informationen begründen somit keinerlei Haftungsobligo. Im Hinblick auf
Geschäfte mit Optionsscheinen weisen wir auf die besonders hohen Risiken hin. Der
Handel mit Optionsscheinen ist ein Börsentermingeschäft. Den erheblichen Chancen
stehen entsprechende Risiken bis hin zum Totalverlust gegenüber. Nur wer gem. § 53
Abs. 2 BörsenG die bei Banken und Sparkassen ausliegende Broschüre
„Basisinformationen über Börsentermingeschäfte“ und das Formular „Verlustrisiken bei
Börsentermingeschäften“ gelesen und verstanden hat, darf am Handel mit
Optionsscheinen teilnehmen. Dieser Newsletter erfüllt diese Aufklärungsfunktion
nicht. Wer aufgrund der Handelsanregungen in diesem Newsletter
Optionsscheingeschäfte tätigt, erklärt damit ausdrücklich, über die geforderte
Börsentermingeschäftsfähigkeit zu verfügen und sich somit aller Risiken bewusst zu
sein.
Ausdrücklich weisen wir auf die im Wertpapiergeschäft immer vorhandenen
erheblichen Risiken hin. Aktieninvestitionen sowie Optionsscheingeschäfte, der
Handel mit derivativen Finanzprodukten als auch Anlagen in Investmentfonds
beinhalten das Risiko enormer Wertverluste. Insbesondere gilt dies auch im
Zusammenhang mit dem börslichen und vorbörslichen Handel von Neuemissionen, bei
Auslandsaktien oder an ausländischen Börsen notierten Werten und bei Anlagen in
nicht börsennotierte Unternehmen, wie dies bei Venture Capital-Anlagen der Fall ist.
Ein Totalverlust des eingesetzten Kapitals kann dabei keineswegs ausgeschlossen
werden. Eigenverantwortliche Anlageentscheidungen im Wertpapiergeschäft darf der
Anleger nur bei eingehender Kenntnis der Materie in Erwägung ziehen, in jedem Falle
aber ist die Inanspruchnahme einer persönlichen Beratung der Haus- und/oder
Depotbank unbedingt zu empfehlen.
In diesem Artikel befinden sich u.a. im Rahmen von
Werbeanzeigen gelegentlich Hyperlinks zu anderen Seiten im Internet. Für alle diese
Links gilt: Die B-Inside International Media GmbH erklärt als Betreiberin dieses
Blogs ausdrücklich, keinerlei Einfluss auf die Gestaltung und die Inhalte der
verlinkten Seiten zu haben. Daher distanziert sich die B-Inside International Media
GmbH hiermit ausdrücklich von den Inhalten aller verlinkten Seiten und macht sich
deren Inhalte ausdrücklich nicht zu eigen. Diese Erklärung gilt für alle in den
Seiten vorhandenen Hyperlinks, ob angezeigt oder verborgen, und für alle Inhalte der
Seiten, zu denen diese Hyperlinks führen.
Die Erstellung von Studien,
Researchberichten und sämtlichen anderen Publikationen der B-Inside International
Media GmbH erfolgt unter Berücksichtigung des deutschen Rechts. In anderen
Rechtsordnungen kann die Verteilung durch Gesetz beschränkt sein und Personen, in
deren Besitz diese Studie gelangt, sollten sich über etwaige Beschränkungen
informieren und diese einhalten. Vor diesem Hintergrund distanziert sich die
B-Inside International Media GmbH, insbesondere von jeder Verbreitung in den USA und
Großbritannien. Hier dürfen die Publikationen ausschließlich institutionellen
Investoren bzw. Market Professionals zugänglich gemacht werden. Die
Veröffentlichungen sind nicht für Privatkunden bestimmt. Eine Verteilung an
Privatinvestoren bzw. Privatkunden ist nicht beabsichtigt und wird auch nicht mit
Wissen des Verlages vorgenommen.